Domain video-codec.de kaufen?
Wir ziehen mit dem Projekt
video-codec.de um.
Sind Sie am Kauf der Domain
video-codec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain video-codec.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
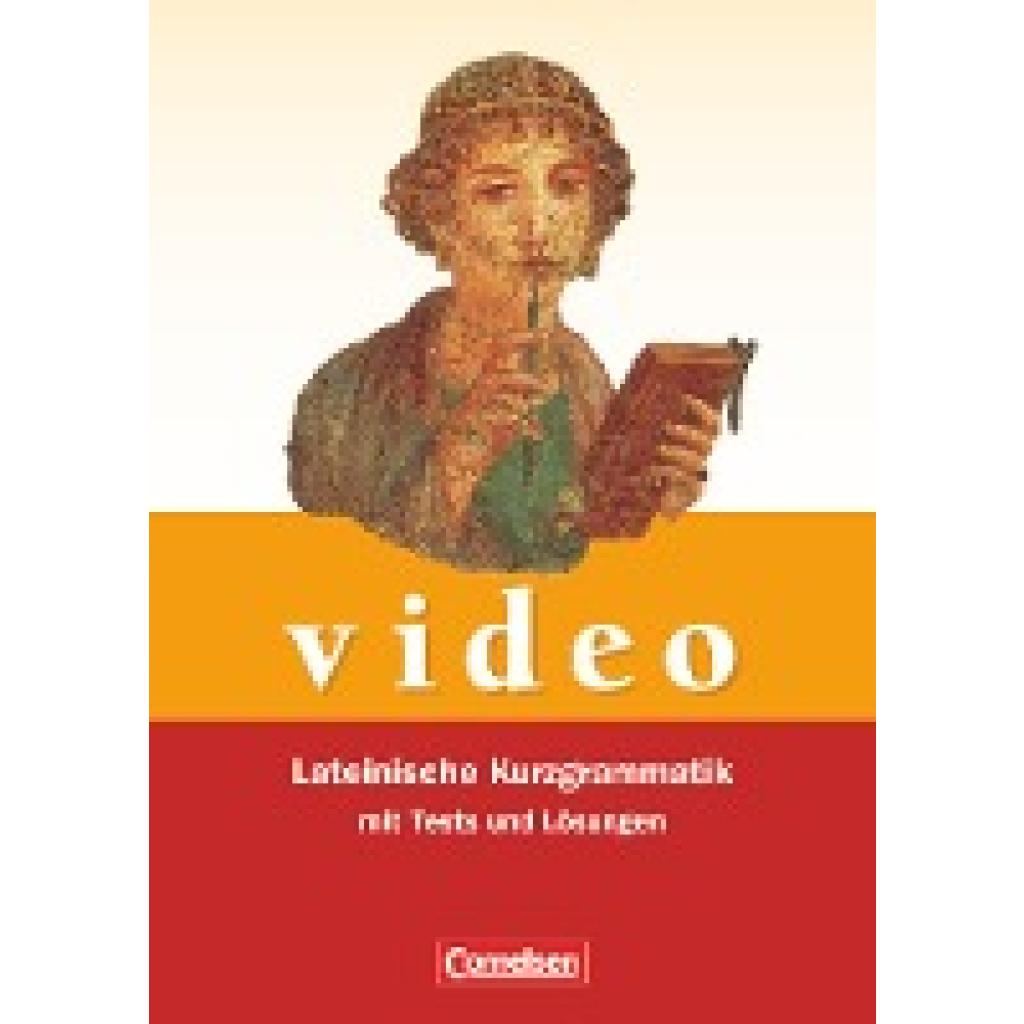
Möller, Judith: Video. Lateinische Kurzgrammatik mit Tests und LösungenVideo. Lateinische Kurzgrammatik mit Tests und Lösungen , Grammatik , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 200909, Produktform: Kartoniert, Autoren: Althoff, Ulrike~Fein, Sylvia~Höfer, Armin~Lamke, Gisa~Möller, Judith, Redaktion: Blank, Manfred~Fortmann, Werner, Seitenzahl/Blattzahl: 112, Abbildungen: 170 Abb., Keyword: Latein;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Sekundarstufe II;Grammatiken;Leistungsmessung/Test/Prüfung - lehrwerkunabhängig;Grammatik - lehrwerkunabhängig;Arbeitsmittel - lehrwerkunabhängig, Fachschema: Latein / Grammatik, Grammatiken~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Latein, Fachkategorie: Schule und Lernen: Moderne (Nicht-Mutter- oder Zweit-) Sprachen, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Klassische Sprachen, Thema: Verstehen, Schulform: ABI GES GYM SEK, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 238, Breite: 171, Höhe: 10, Gewicht: 234, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783464797075, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
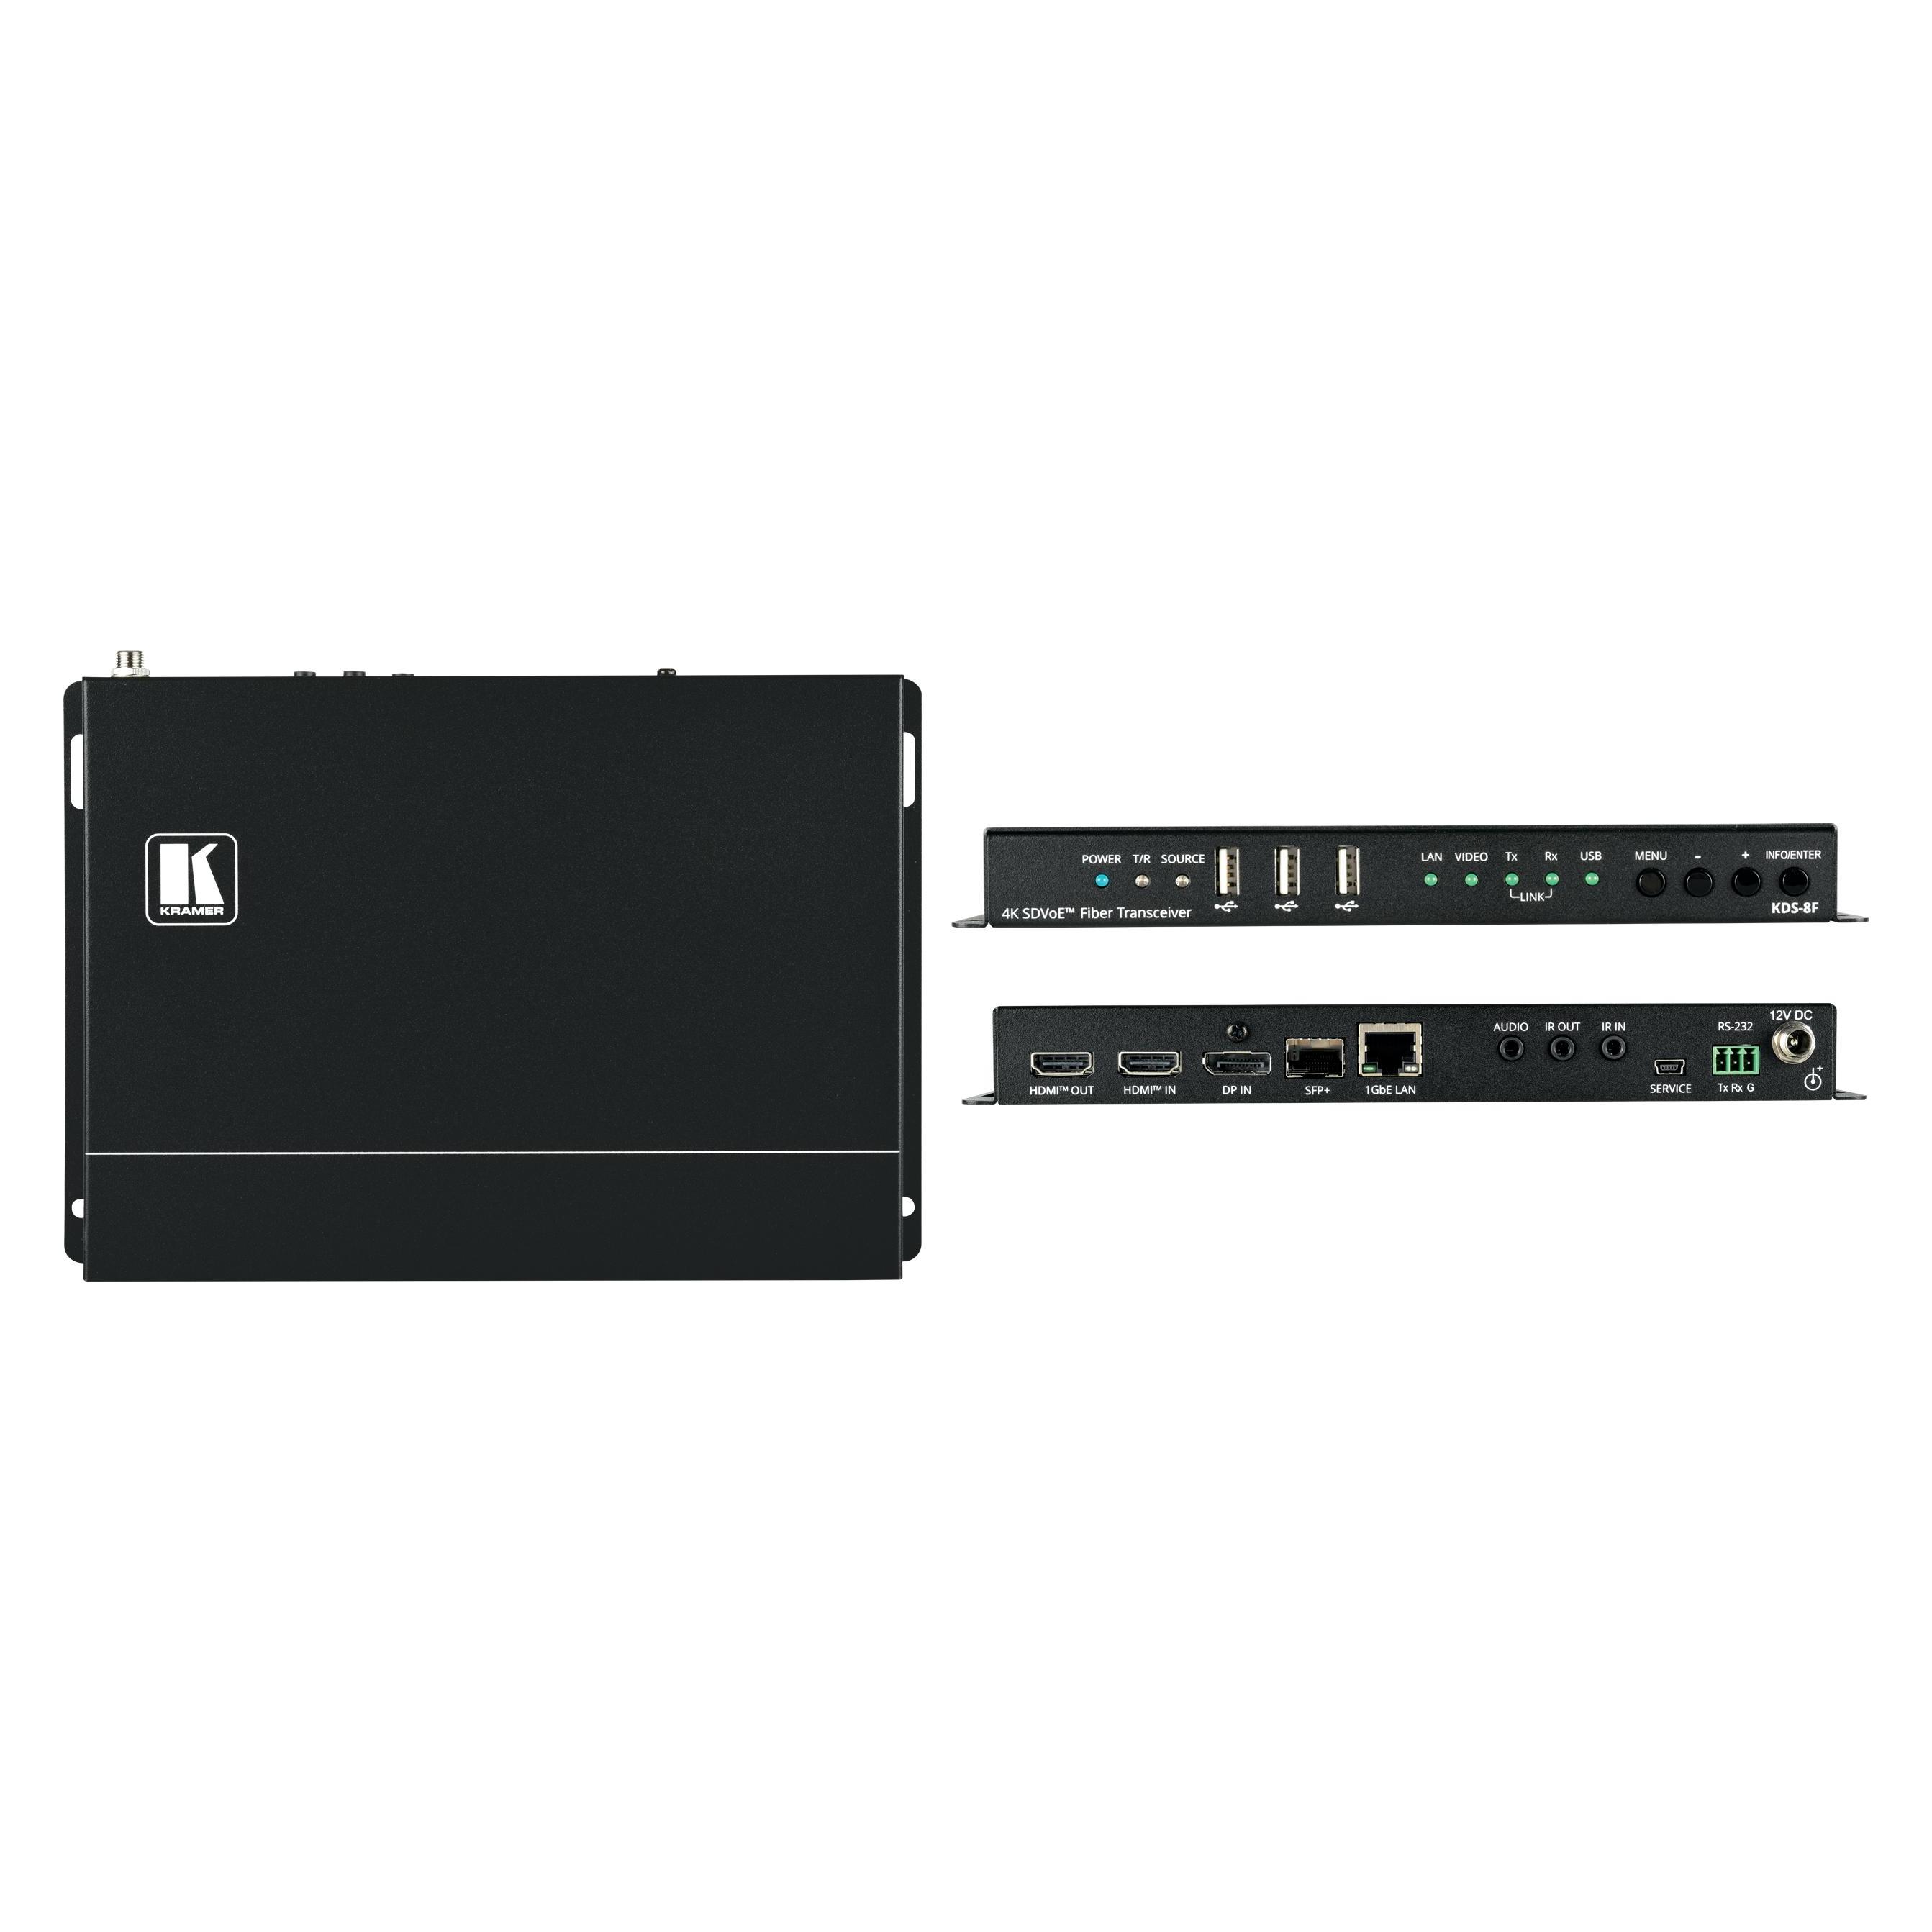
Kramer VideoStreaming Transceiver, Video ConverterKDS-8F ist ein leistungsstarker, latenzfreier 4K@60Hz (4:4:4:4) Video-Streaming-Transceiver für das Streaming über Ethernet Singlemode- und Multimode-Lichtwellenleiter. Der KDS-8F kann entweder als Encoder oder Decoder eingestellt werden. Als Encoder kodiert und streamt er den HDMI- oder DisplayPort-Eingang sowie IR, RS-232, analoges Audio und USB über ein IP-Netzwerk. Als Decoder empfängt er das kodierte Signal und dekodiert es zur Ausgabe. - Leistungsstarker Video-Streaming-Transceiver: Streamt Signale mit einer Auflösung von bis zu 4K@60Hz (4:4:4:4) über eine 10G-Netzwerkschnittstelle und bietet verlustfreie Kompression. - Maximale Kompatibilität: Vollständig standardisierter und konformer SDVoE(TM) Codec, ermöglicht Kompatibilität mit anderen Software- und Hardware-Streamingplattformen. - Unterstützt HDCP 2.2, HDR-Unterstützung, Genlock- und Fastswitch-Modi. - Analoges Audio Embedding: Bietet einen unsymmetrischen analogen Audioanschluss zum Einbetten von Audio in das Streaming-Signal. - Bidirektionale IR und RS-232 über IP: Steuern Sie eine IR- oder serielle Vorrichtung, die sich auf der Decoderseite befindet, vom Encoder aus und umgekehrt. - Video-Wandhalterung. - Multiview-Unterstützung. - Einfache, kostengünstige Wartung: LED-Anzeigen für die Hauptstromversorgung, Tx/Rx-Modus-Einstellung, HDMI/DisplayPort Videoquellenerkennung, USB-Anschluss und Tx- und Rx-Übertragung ermöglichen eine einfache lokale Wartung und Fehlersuche. - Einfache Systemverwaltung: Unterstützung für die Fernverwaltung von Systemen, um eine schnelle und effiziente Verwaltung des Lebenszyklus von Systemen und Geräten zu ermöglichen. - 10G Netzwerkschnittstelle: Erfordert einen Managed Ethernet Switch mit Multicast, Jumbo-Frames, IGMP-Snooping und Fast Leave. - Bidirektionaler USB über IP.1725,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
StarTech HDMI over IP Extender mit Videokompression - HDMI over CAT6 Extender - 1080p (CAT Extender), Video ConverterÜbertragen Sie Ihr HDMI-Signal an mehrere Standorte in Ihrem Unternehmen und nutzen Sie dabei Ihre vorhandene Netzwerkinfrastruktur. Mit diesem HDMI over IP-Extender-Kit können Sie spielend leicht mithilfe Ihres lokalen Netzwerks HDMI zu einem Remote-Display erweitern. Sie können auch zusätzliche Receiver (ST12MHDLNHR - separat erhältlich) verwenden, um HDMI auf mehrere Standorte zu erweitern. Netzwerk-Bandbreite durch Video-Kompression sparen Im Gegensatz zu einigen Video-over-IP-Lösungen, die Ihre Bandbreite aufbrauchen, nutzt dieses HDMI over IP-Kit erweiterte Kompression, um HDMI-Videos in hoher Qualität und mit minimalen Anforderungen an die Bandbreite in Ihrem Netzwerk zu verteilen. Die Erweiterung des HDMI-Signals über Video-Kompression verbraucht weniger Netzwerkressourcen und vermeidet so die Schwierigkeiten, die ein separates Video-Netzwerk mit sich bringt. Videoverteilung mithilfe einer skalierbaren Lösung individuell anpassen Das HDMI over IP-Kit kann skaliert werden, um Ihren individuellen Anforderungen zu entsprechen. In einer Point-to-Multipoint-Konfiguration kann das HDMI-Signal über zusätzliche Empfänger an so viele Bildschirme wie nötig weitergeleitet werden. Für zusätzliche Skalierbarkeit können Sie bis zu 99 verschiedene Kits kombinieren, um eine Multipoint-to-Multipoint-Konfiguration zu erstellen, bei der Sie verschiedene HDMI-Quellsignale auf verschiedene Displays weiterleiten können. Montagematerial und IR-Extender sind für jeden Sender und Empfänger enthalten, um eine saubere, professionelle Installation und problemlose Fernbedienung zu gewährleisten. Herausragende Videos in HD 1080p Das HDMI over IP-Kit erhält Ihre HD-Videoqualität, unterstützt Auflösungen bis zu 1080p und macht es einfach, dynamische Digital Signage auf Ihrer Website zu verteilen, um Kunden anzuziehen.704,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Möller, Judith: Video. Lateinische Kurzgrammatik mit Tests und LösungenVideo. Lateinische Kurzgrammatik mit Tests und Lösungen , Grammatik , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 200909, Produktform: Kartoniert, Autoren: Althoff, Ulrike~Fein, Sylvia~Höfer, Armin~Lamke, Gisa~Möller, Judith, Redaktion: Blank, Manfred~Fortmann, Werner, Seitenzahl/Blattzahl: 112, Abbildungen: 170 Abb., Keyword: Latein;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Sekundarschule;Sekundarschule (alle kombinierten Haupt- und Realschularten);Sekundarstufe II;Grammatiken;Leistungsmessung/Test/Prüfung - lehrwerkunabhängig;Grammatik - lehrwerkunabhängig;Arbeitsmittel - lehrwerkunabhängig, Fachschema: Latein / Grammatik, Grammatiken~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Latein, Fachkategorie: Schule und Lernen: Moderne (Nicht-Mutter- oder Zweit-) Sprachen, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Klassische Sprachen, Thema: Verstehen, Schulform: ABI GES GYM SEK, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 238, Breite: 171, Höhe: 10, Gewicht: 234, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783464797075, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Kramer VideoStreaming Transceiver, Zubehör NetzwerkKDS-8 ist ein leistungsstarker, latenzfreier 4K@60Hz (4:4:4:4) Video-Streaming-Transceiver für das Streaming über Ethernet über Kupferkabel. Der KDS-8 kann entweder als Encoder oder Decoder eingestellt werden. Als Encoder kodiert und streamt er den HDMI-Eingang sowie IR-, RS-232- und Analog-Audio über ein IP-Netzwerk. Als Decoder empfängt er das kodierte Signal und dekodiert es zur Ausgabe. - Leistungsstarker Video-Streaming-Transceiver für Video-Streaming - Streamt Signale mit einer Auflösung von bis zu 4K@60Hz (4:4:4:4) über eine 10G-Netzwerkschnittstelle und bietet verlustfreie Kompression. - Maximale Kompatibilität: Vollständig standardisierter und konformer SDVoE(TM) Codec, ermöglicht Kompatibilität mit anderen Software- und Hardware-Streamingplattformen. - Schneller 10G Netzwerkswitch mit hoher Geschwindigkeit: Managed Switch bietet Multicast, Jumbo-Frames, IGMP-Snooping und Fast Leave. - Analog Audio Embedding: Bietet einen unsymmetrischen analogen Audioanschluss zum Einbetten von Audio in das Streaming-Signal. - Bidirektionale IR über IP: Steuern Sie eine IR-Vorrichtung, die sich auf der Decoderseite befindet, vom Encoder aus und umgekehrt. - Bidirektionale RS-232 über IP: Steuern Sie eine serielle Vorrichtung, die sich auf der Decoderseite befindet, vom Encoder aus und umgekehrt. - Unterstützt Video Wall. - Einfache, kostengünstige Wartung: LED-Anzeigen für die Hauptstromversorgung, die Einstellung des Tx/Rx-Modus, die Erkennung von HDMI-Videoquellen sowie die Übertragung von Tx und Rx ermöglichen eine einfache lokale Wartung und Fehlersuche. - Einfaches Systemmanagement: Unterstützung für die Fernverwaltung von Systemen, um eine schnelle und effiziente Verwaltung des Lebenszyklus von Systemen und Geräten zu ermöglichen. - HDCP 2.2 konform, HDR-Unterstützung, Genlock- und Fastswitch-Modi Unterstützung. - Multiview-Unterstützung.1029,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.